Bản dịch báo cáo kiểm toán phải giữ chính xác loại ý kiến, cơ sở đưa ra ý kiến, mức độ chắc chắn và phạm vi trách nhiệm trong nguồn. Không rút gọn theo một mẫu “ý kiến sạch” quen thuộc. Nội dung chưa rõ cần được xác nhận với đầu mối chuyên môn, không tự diễn giải thành kết luận mới.
Báo cáo kiểm toán có nhiều đoạn mang hình thức tiêu chuẩn, nhưng khác biệt trong vài cụm từ có thể thay đổi cách người đọc hiểu ý kiến. Một đoạn nhấn mạnh không thể được đổi thành ý kiến ngoại trừ chỉ vì cùng đề cập rủi ro. Cách dịch đáng tin cậy bắt đầu bằng việc xác định bản nguồn đã chốt và đọc toàn bộ cấu trúc, thay vì chỉ thay tên doanh nghiệp trong mẫu có sẵn.
Xác định đúng bản đã chốt và bộ báo cáo đi kèm
Kiểm tra tiêu đề, đơn vị được kiểm toán, kỳ, ngày báo cáo và phạm vi bộ tài chính liên quan. Bản dự thảo có thể khác bản đã ký về cách diễn đạt hoặc ý kiến, nên cần xác nhận rõ nguồn nào dùng để dịch. Nếu chỉ nhận một số trang, yêu cầu phần còn lại đủ để đọc các đoạn cơ sở, trách nhiệm và tham chiếu liên quan.
Tên đơn vị kiểm toán, người ký và chức danh cần được đối chiếu theo tài liệu nguồn và tên được xác nhận. Không tự bổ sung thông tin chứng chỉ hoặc tên pháp nhân bằng suy đoán. Khi tài liệu có nhiều ngôn ngữ, cần biết bản nào được dùng làm nguồn chính và cách xử lý những điểm khác nhau giữa các bản.
Giữ cấu trúc ý kiến và các đoạn có chức năng riêng
Lập danh sách các tiêu đề chức năng trong báo cáo và chọn thuật ngữ tương ứng theo ngữ cảnh đã xác nhận. Không gộp đoạn cơ sở của ý kiến với đoạn nhấn mạnh chỉ để bài ngắn hơn. Việc giữ cấu trúc giúp người đọc nhận diện đâu là kết luận, đâu là giải thích và đâu là phần mô tả trách nhiệm.
Đặc biệt chú ý từ phủ định, ngoại trừ, giới hạn phạm vi và những cụm chỉ mức độ đảm bảo. Không làm mượt câu bằng cách bỏ mệnh đề điều kiện. Với câu dài, có thể biên tập trật tự cho dễ đọc nhưng phải bảo toàn quan hệ giữa nhận xét và căn cứ; các quyết định về ý nghĩa chuyên môn cần người có trách nhiệm xác nhận.
Soát báo cáo kiểm toán cùng bộ tài chính
Tên các báo cáo được đề cập phải khớp với tên ở phần tài chính; ngày, kỳ và đơn vị cũng phải thống nhất. Khi dẫn chiếu đến một thuyết minh, đối chiếu đúng số mục và phiên bản. Một bản dịch báo cáo kiểm toán không thể kiểm tra đầy đủ nếu được ghép với bộ số liệu khác kỳ hoặc bản thuyết minh chưa cập nhật.
Trong lượt duyệt, cần phân biệt sửa văn phong với thay đổi kết luận. Nếu đề nghị sửa làm thay loại ý kiến hoặc mức độ khẳng định, phải dừng để làm rõ căn cứ thay vì nhận như sửa câu thông thường. Bản dịch phục vụ đọc và đối chiếu nội dung; không tự trở thành một báo cáo kiểm toán mới do đơn vị dịch phát hành.
Ví dụ giả định: dùng nhầm mẫu báo cáo của năm trước
Một người xử lý kế thừa bản dịch năm trước và giữ nguyên đoạn ý kiến vì thấy phần mở đầu tương tự. Nguồn năm nay có thêm một điều kiện quan trọng trong đoạn cơ sở. Khi đối chiếu theo tiêu đề chức năng, nhóm soát phát hiện sự khác biệt và yêu cầu đọc lại toàn bộ phần liên quan.
Bản sửa không chỉ thêm một câu mà còn rà lại các dẫn chiếu và tên thuyết minh trong bộ tài chính hiện tại. Những nội dung cần xác nhận được gửi cho đầu mối chuyên môn. Nhờ vậy, việc kế thừa thuật ngữ không bị biến thành sao chép kết luận của một kỳ khác.
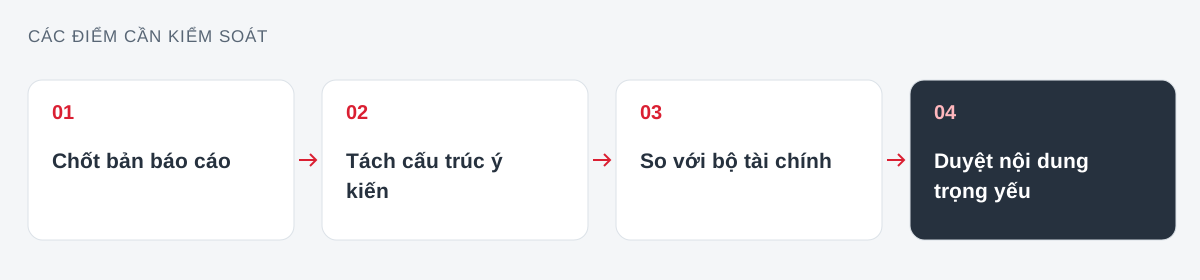
Bảng đối chiếu các điểm cần kiểm soát
| Nhóm kiểm tra | Thông tin cần giữ | Cách kiểm soát |
|---|---|---|
| Loại ý kiến | Tên và cách diễn đạt nguồn | Không thay bằng mẫu quen thuộc |
| Căn cứ | Điều kiện, giới hạn, dẫn chiếu | Không lược mệnh đề quan trọng |
| Bộ liên quan | Kỳ, đơn vị, thuyết minh | Đối chiếu cùng phiên bản |
Checklist trước khi chốt và bàn giao
- Xác nhận bản nguồn dùng để dịch đã được chốt
- Nhận đủ các trang và bộ tài chính liên quan
- Tách rõ ý kiến, cơ sở và đoạn nhấn mạnh
- Rà phủ định, ngoại trừ và mức độ khẳng định
- So tên báo cáo, kỳ và số mục dẫn chiếu
- Chuyển đề nghị làm đổi kết luận cho đầu mối chuyên môn
Khi cần triển khai dịch báo cáo tài chính, hãy gửi bộ nguồn và mục đích sử dụng để thống nhất phạm vi. Bạn cũng có thể đọc thêm dịch hồ sơ doanh nghiệp, hợp đồng và tài liệu giao dịch để đối chiếu với công việc đang chuẩn bị.
Câu hỏi thường gặp
Có thể dùng bản dịch kiểm toán năm trước làm mẫu không?
Có thể tham khảo thuật ngữ và cách trình bày, nhưng phải đối chiếu từng phần với nguồn hiện tại. Không kế thừa mặc định loại ý kiến, điều kiện hoặc dẫn chiếu của kỳ trước.
Đoạn nhấn mạnh có giống ý kiến ngoại trừ không?
Không nên đồng nhất hai phần khi dịch. Cần giữ chức năng và tiêu đề theo báo cáo nguồn, đồng thời hỏi đầu mối chuyên môn nếu nội dung hoặc cách gọi chưa rõ.
Khách đề nghị làm câu kết luận tích cực hơn thì xử lý sao?
Cần đối chiếu nguyên văn và giải thích tác động của đề nghị. Không sửa làm thay ý nghĩa báo cáo nguồn chỉ nhằm tạo ấn tượng tốt hơn với bên nhận.
Kinh nghiệm liên quan
Chuẩn bị nguồn rõ để nhận phương án phù hợp
Chia sẻ loại tài liệu, ngôn ngữ và thời hạn cần sử dụng. Trí Việt sẽ làm rõ phạm vi và đầu ra cùng bạn.
Gửi yêu cầu báo giá